


به گزارش کاپیتانپرس، سرمایهگذاری در بورس تنها به دنبالکردن تغییرات قیمت سهام، روند شاخصها یا اخبار شرکتها محدود نمیشود. پشت هر نماد معاملاتی، بنگاهی اقتصادی قرار دارد که عملکرد آن در میزان فروش، هزینههای تولید، سودآوری، داراییها، بدهیها و جریان نقدینگی منعکس میشود.
شناخت این متغیرها میتواند تفاوت میان تصمیمگیری مبتنی بر تحلیل و سرمایهگذاری متأثر از هیجانات بازار را آشکار کند.
صورتهای مالی از مهمترین منابع اطلاعاتی برای ارزیابی عملکرد شرکتها به شمار میروند؛ این گزارشها به سرمایهگذاران امکان میدهند وضعیت مالی یک بنگاه را در دورههای مختلف بررسی کنند، تغییرات عملکرد آن را بسنجند و با مقایسه شرکتهای فعال در یک صنعت، شناخت دقیقتری از فرصتها و ریسکهای سرمایهگذاری به دست آورند.
با این حال، صرف دسترسی به صورتهای مالی برای اتخاذ تصمیم مناسب کافی نیست. اهمیت اصلی این اطلاعات در نحوه تحلیل و ارتباط میان شاخصهای مختلف نهفته است؛ چراکه ممکن است یک شرکت از نظر سودآوری عملکرد مطلوبی داشته باشد، اما در تأمین نقدینگی مورد نیاز فعالیتهای روزمره با محدودیت مواجه باشد.
سه صورت مالی؛ سه تصویر متفاوت از وضعیت شرکت
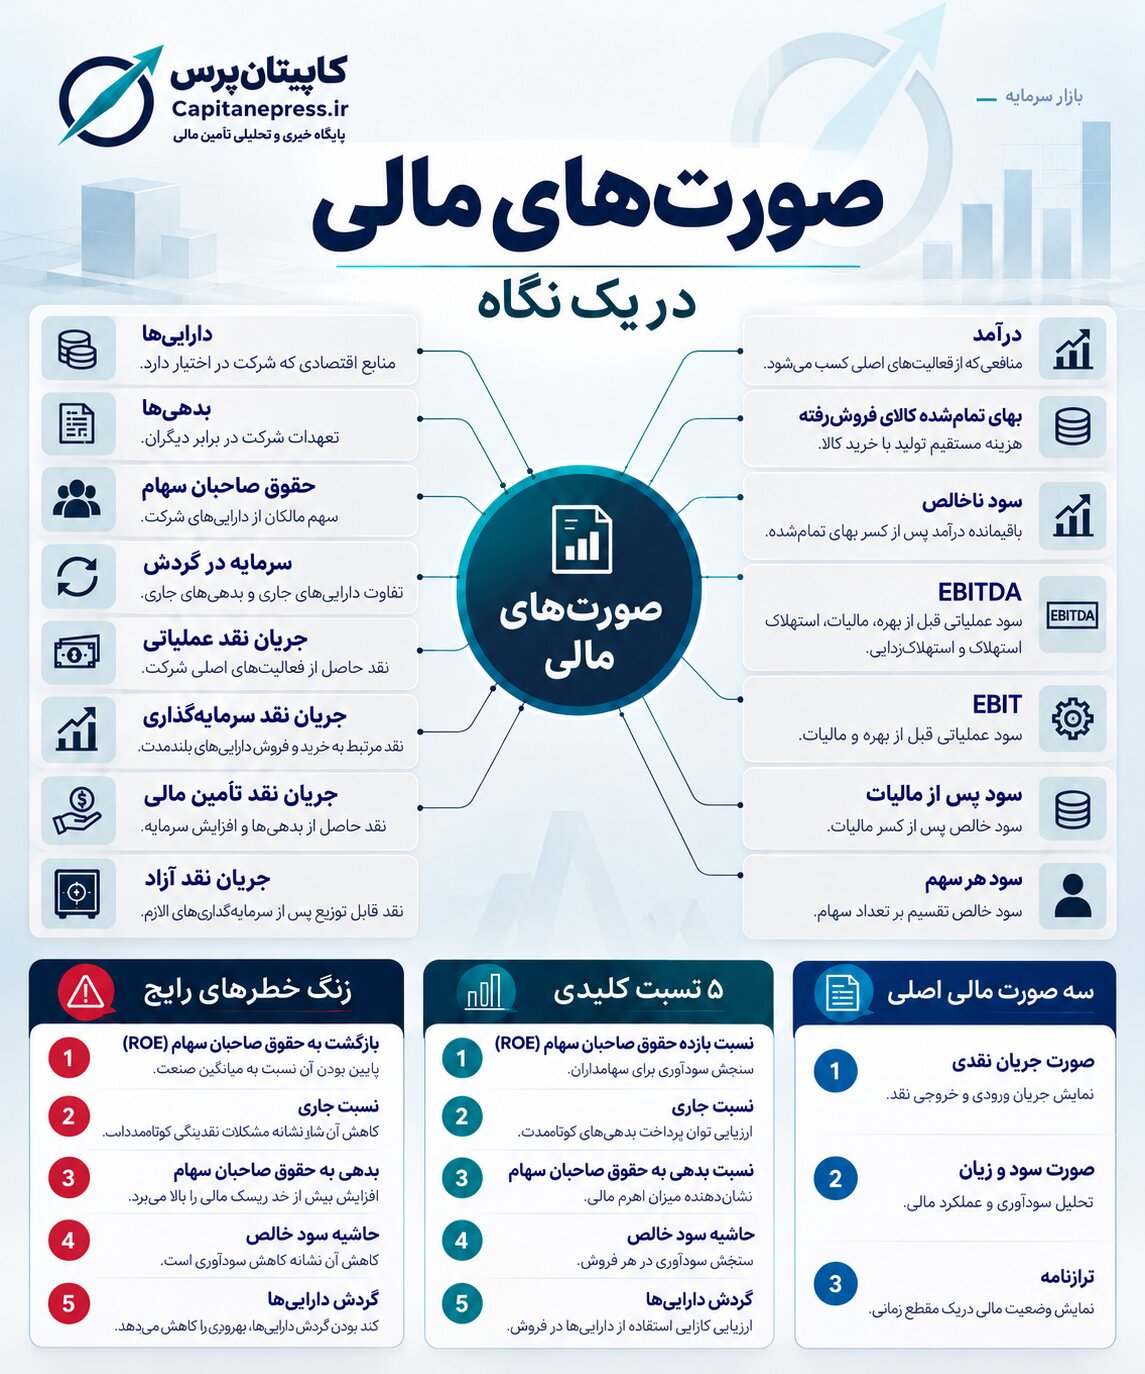
صورتهای مالی اساسی، اطلاعات مکملی درباره وضعیت و عملکرد بنگاهها ارائه میکنند. در این میان، صورت وضعیت مالی، صورت سود و زیان و صورت جریانهای نقدی از مهمترین گزارشهایی هستند که سرمایهگذاران برای تحلیل بنیادی شرکتها مورد بررسی قرار میدهند.
صورت وضعیت مالی یا ترازنامه، تصویری از داراییها، بدهیها و حقوق صاحبان سهام شرکت در یک مقطع زمانی مشخص ارائه میدهد.
داراییها نشاندهنده منابع اقتصادی تحت کنترل شرکت هستند؛ منابعی که میتوانند شامل وجه نقد، موجودی کالا، مطالبات، ساختمان، ماشینآلات و تجهیزات باشند. در مقابل، بدهیها تعهدات شرکت در برابر اشخاص و نهادهای دیگر را نشان میدهند و حقوق صاحبان سهام نیز بیانگر منافع باقیمانده مالکان پس از کسر بدهیها از داراییهاست.
بررسی این اطلاعات مشخص میکند شرکت تا چه اندازه برای تأمین منابع مالی خود به بدهی متکی است، چه میزان دارایی در اختیار دارد و ساختار مالی آن با چه ریسکهایی مواجه است.
صورت سود و زیان عملکرد مالی شرکت را در یک دوره مشخص نشان میدهد. درآمد عملیاتی، بهای تمامشده، سود ناخالص، سود عملیاتی و سود خالص از جمله اطلاعاتی هستند که در این گزارش منعکس میشوند.
برای مثال، افزایش درآمد فروش ممکن است در نگاه نخست نشانه رشد فعالیت شرکت باشد، اما اگر هزینههای تولید با سرعت بیشتری افزایش یافته باشند، حاشیه سود کاهش پیدا میکند. بنابراین، رشد فروش الزاماً به معنای افزایش متناسب سودآوری نیست.
صورت جریانهای نقدی نیز ورود و خروج وجه نقد شرکت را در سه حوزه فعالیتهای عملیاتی، سرمایهگذاری و تأمین مالی نشان میدهد.
این صورت مالی مشخص میکند شرکت چه میزان وجه نقد از فعالیت اصلی خود ایجاد کرده، چه منابعی را صرف سرمایهگذاری کرده و چگونه از طریق دریافت تسهیلات، بازپرداخت بدهیها یا افزایش سرمایه، جریانهای نقدی مرتبط با تأمین مالی را مدیریت کرده است.
اهمیت بررسی همزمان این سه گزارش در آن است که هرکدام بخشی از واقعیت اقتصادی شرکت را آشکار میکنند و اتکا به یکی از آنها ممکن است به برداشت ناقص از وضعیت بنگاه منجر شود.
سودآوری روی کاغذ؛ نقدینگی در واقعیت
یکی از مهمترین موضوعات در تحلیل صورتهای مالی، تفاوت میان سود حسابداری و جریان نقد واقعی شرکت است.
در حسابداری تعهدی، درآمدها و هزینهها لزوماً در زمان دریافت یا پرداخت وجه نقد شناسایی نمیشوند. به همین دلیل، ممکن است شرکتی فروش قابلتوجهی ثبت کند و سود خالص آن افزایش یابد، اما بخش مهمی از درآمدهای شناساییشده هنوز به وجه نقد تبدیل نشده باشد.
برای مثال، فرض کنیم یک شرکت تولیدی در پایان سال مالی، ۲۰۰ میلیارد تومان سود خالص گزارش کرده است. در نگاه نخست، این رقم میتواند نشاندهنده عملکرد مطلوب شرکت باشد؛ اما بررسی صورت جریانهای نقدی نشان میدهد وجه نقد خالص حاصل از فعالیتهای عملیاتی آن تنها ۳۰ میلیارد تومان بوده است.
این اختلاف بهتنهایی نشانه ضعف عملکرد یا دستکاری سود نیست، اما ضرورت بررسی دقیقتر را مطرح میکند.
ممکن است بخش قابلتوجهی از فروش شرکت بهصورت اعتباری انجام شده و مطالبات تجاری افزایش یافته باشد. همچنین رشد موجودی مواد اولیه یا محصولات، پرداختهای عملیاتی یا تغییرات سرمایه در گردش میتواند بر جریان نقد شرکت تأثیر بگذارد.
در چنین شرایطی، سرمایهگذار باید بررسی کند آیا سود شناساییشده در دورههای بعد به وجه نقد تبدیل میشود یا شرکت برای ادامه فعالیت ناچار به استفاده بیشتر از تسهیلات بانکی و سایر منابع تأمین مالی خواهد بود.
از این منظر، کیفیت سودآوری تنها به میزان سود گزارششده وابسته نیست، بلکه پایداری سود و توان تبدیل آن به جریان نقد نیز اهمیت دارد.
۵ نسبت مالی که باید زیر ذرهبین قرار بگیرند
صورتهای مالی زمانی اطلاعات کاربردیتری ارائه میکنند که دادههای آنها در قالب نسبتهای مالی بررسی شوند. این نسبتها امکان مقایسه عملکرد شرکت در دورههای مختلف و ارزیابی آن در برابر بنگاههای مشابه را فراهم میکنند.
۱. بازده حقوق صاحبان سهام (ROE)
این نسبت از تقسیم سود خالص بر میانگین حقوق صاحبان سهام به دست میآید و نشان میدهد شرکت در یک دوره چه میزان سود نسبت به سرمایه حسابداری متعلق به سهامداران ایجاد کرده است.
بازده بالاتر میتواند نشانه استفاده مؤثرتر از منابع سهامداران باشد، اما افزایش این نسبت همواره به معنای بهبود عملکرد نیست.
برای مثال، شرکتی که با افزایش بدهی و کاهش سهم حقوق صاحبان سهام در ساختار تأمین مالی فعالیت میکند، ممکن است بازده حقوق صاحبان سهام بالایی ثبت کند؛ در حالی که ریسک مالی آن نیز افزایش یافته است.
بنابراین، بررسی ROE باید همراه با تحلیل ساختار بدهی و پایداری سود انجام شود.
۲. نسبت جاری
نسبت جاری از تقسیم داراییهای جاری بر بدهیهای جاری محاسبه میشود و یکی از شاخصهای ارزیابی توان شرکت برای ایفای تعهدات کوتاهمدت است.
کاهش این نسبت ممکن است نشانه افزایش فشار نقدینگی باشد، اما برای تفسیر آن باید ماهیت فعالیت شرکت، سرعت وصول مطالبات و قابلیت تبدیل موجودی کالا به وجه نقد را نیز در نظر گرفت.
نسبت جاری بالا نیز الزاماً مطلوب نیست؛ زیرا ممکن است بخش بزرگی از داراییهای جاری شرکت در مطالبات دیروصول یا موجودیهای کمگردش متمرکز شده باشد.
۳. نسبت بدهی به حقوق صاحبان سهام
این نسبت میزان اتکای شرکت به منابع مالی ناشی از بدهی را در مقایسه با حقوق صاحبان سهام نشان میدهد.
افزایش بدهی میتواند منابع لازم برای توسعه فعالیتها و سرمایهگذاری را فراهم کند، اما همزمان تعهدات مالی و حساسیت شرکت به تغییر نرخ بهره، هزینه تأمین مالی و نوسانات درآمدی را افزایش میدهد.
در نتیجه، بالا یا پایین بودن این نسبت باید با توجه به نوع صنعت، جریانهای نقدی و ظرفیت بازپرداخت بدهیها ارزیابی شود.
۴. حاشیه سود خالص
حاشیه سود خالص از تقسیم سود خالص بر درآمد فروش به دست میآید و نشان میدهد چه سهمی از درآمد شرکت در نهایت به سود خالص تبدیل شده است.
کاهش این نسبت میتواند ناشی از افزایش بهای مواد اولیه، هزینههای تولید، هزینههای مالی، مالیات یا سایر عوامل مؤثر بر سودآوری باشد.
برای نمونه، ممکن است فروش یک شرکت نسبت به سال قبل ۳۰ درصد افزایش پیدا کند، اما رشد شدید هزینههای تولید باعث شود حاشیه سود خالص آن کاهش یابد.
در چنین شرایطی، رشد درآمد بهتنهایی تصویر دقیقی از عملکرد شرکت ارائه نمیکند.
۵. نسبت گردش داراییها
این نسبت از تقسیم درآمد فروش بر میانگین کل داراییها محاسبه میشود و میزان کارایی شرکت در استفاده از داراییهای خود برای ایجاد درآمد را نشان میدهد.
کاهش گردش داراییها ممکن است ناشی از افت فروش، افزایش ظرفیتهای بلااستفاده یا رشد داراییهایی باشد که هنوز به مرحله بهرهبرداری نرسیدهاند.
با این حال، شرکتهای سرمایهبر معمولاً ساختار متفاوتی نسبت به بنگاههای خدماتی دارند و مقایسه این نسبت میان صنایع مختلف بدون در نظر گرفتن ویژگیهای عملیاتی آنها میتواند گمراهکننده باشد.
زنگ خطرهای پنهان در صورتهای مالی
تحلیل صورتهای مالی تنها به شناسایی نقاط قوت شرکت محدود نمیشود. بخش مهمی از این بررسی به تشخیص نشانههایی اختصاص دارد که ممکن است از افزایش ریسکهای مالی یا عملیاتی حکایت کنند.
کاهش مستمر حاشیه سود، افزایش بدهیها بدون رشد متناسب ظرفیت سودآوری، افت جریان نقد عملیاتی، رشد غیرعادی مطالبات و کاهش کارایی داراییها از جمله مواردی هستند که بررسی دقیقتر آنها ضرورت دارد.
برای مثال، افزایش فروش همراه با رشد سریعتر حسابهای دریافتنی میتواند این پرسش را ایجاد کند که چه میزان از درآمد شرکت در زمان مناسب وصول خواهد شد.
همچنین افزایش موجودی کالا ممکن است در برخی صنایع نشانه آمادهسازی برای رشد تولید باشد، اما در شرایط دیگر از کاهش سرعت فروش یا انباشت محصولات حکایت کند.
از سوی دیگر، کاهش سود خالص در یک دوره مالی نیز الزاماً به معنای تضعیف فعالیت اصلی شرکت نیست. ممکن است هزینههای غیرتکرارشونده، تغییرات نرخ ارز یا عوامل مقطعی بر نتیجه نهایی اثر گذاشته باشند.
به همین دلیل، هیچیک از شاخصهای مالی را نمیتوان بهتنهایی معیار قطعی برای تشخیص سلامت یا ضعف یک شرکت دانست.
آنچه اهمیت دارد، بررسی روند تغییرات، شناسایی دلایل آنها و مقایسه عملکرد شرکت با شرایط صنعت است.
نقش صورتهای مالی در ارزیابی توان تأمین مالی شرکتها
یکی از ابعاد مهم تحلیل صورتهای مالی، بررسی توان بنگاهها برای تأمین منابع مورد نیاز فعالیت و توسعه سرمایهگذاری است؛ موضوعی که ارتباط مستقیمی با پایداری تولید و عملکرد اقتصادی شرکتها دارد.
بنگاههای اقتصادی برای تأمین سرمایه در گردش، خرید مواد اولیه، توسعه خطوط تولید و اجرای طرحهای سرمایهگذاری به منابع مالی نیاز دارند. این منابع ممکن است از محل جریان نقد حاصل از فعالیتهای عملیاتی، تسهیلات بانکی، انتشار اوراق بدهی یا افزایش سرمایه تأمین شوند.
صورتهای مالی نشان میدهند شرکت تا چه اندازه توان ایجاد منابع نقدی از محل فعالیت اصلی خود را دارد و چه میزان از نیازهای مالی آن از منابع بیرونی تأمین میشود.
برای مثال، شرکتی که سود عملیاتی مناسبی دارد اما جریان نقد حاصل از عملیات آن برای پوشش مخارج سرمایهای و تعهدات مالی کافی نیست، ممکن است برای اجرای طرحهای توسعه به تأمین مالی جدید نیاز پیدا کند.
در مقابل، بنگاهی که جریان نقد عملیاتی باثبات، بدهی قابل مدیریت و ساختار سرمایه متعادلی دارد، ممکن است از انعطافپذیری بیشتری برای تأمین مالی سرمایهگذاریهای آینده برخوردار باشد.
در این میان، شاخصهایی مانند سود عملیاتی پیش از هزینههای مالی و مالیات (EBIT) و سود پیش از هزینههای مالی، مالیات و استهلاک (EBITDA) نیز میتوانند در تحلیل عملکرد عملیاتی و ظرفیت پوشش تعهدات مالی مورد استفاده قرار گیرند.
البته EBITDA معادل جریان نقد عملیاتی نیست و هزینههای سرمایهای، تغییرات سرمایه در گردش و برخی تعهدات نقدی را منعکس نمیکند. بنابراین، استفاده از آن بدون بررسی صورت جریانهای نقدی میتواند به برآوردی ناقص از توان مالی شرکت منجر شود.
چرا مقایسه صورتهای مالی اهمیت دارد؟
ارقام مالی زمانی معنای دقیقتری پیدا میکنند که در یک چارچوب مقایسهای بررسی شوند.
برای نمونه، ثبت حاشیه سود خالص ۱۵ درصدی برای یک شرکت، بدون اطلاع از میانگین صنعت و عملکرد سالهای گذشته آن، اطلاعات محدودی در اختیار سرمایهگذار قرار میدهد.
اگر حاشیه سود شرکت در سالهای قبل ۲۵ درصد بوده باشد، رقم جدید میتواند نشانه کاهش سودآوری باشد. اما اگر میانگین حاشیه سود شرکتهای مشابه ۸ درصد باشد، همان رقم ۱۵ درصد ممکن است بیانگر عملکرد بهتر نسبت به رقبا باشد.
این موضوع درباره نسبت بدهی، بازده حقوق صاحبان سهام، گردش داراییها و سایر شاخصها نیز صدق میکند.
از سوی دیگر، سرمایهگذاران باید میان تغییرات ناشی از عملکرد واقعی شرکت و تغییراتی که تحت تأثیر عوامل حسابداری، تورم، تجدید ارزیابی داراییها یا درآمدهای غیرتکرارشونده ایجاد میشوند، تمایز قائل شوند.
در بازار سرمایه ایران، صورتهای مالی دورهای، گزارشهای فعالیت ماهانه، یادداشتهای توضیحی و گزارش حسابرس که از طریق سامانه کدال منتشر میشوند، از منابع اصلی بررسی این موضوعات هستند.
در این میان، یادداشتهای توضیحی و گزارش حسابرس اهمیت ویژهای دارند؛ زیرا ممکن است اطلاعاتی درباره تعهدات احتمالی، وضعیت مطالبات، دعاوی حقوقی، محدودیتهای مالی یا ابهامات حسابداری ارائه کنند که صرف بررسی ارقام اصلی صورتهای مالی برای شناسایی آنها کافی نباشد.
از تحلیل عملکرد شرکت تا ارزشگذاری سهام
با وجود اهمیت صورتهای مالی، تصمیمگیری برای خرید یا فروش سهام تنها براساس وضعیت مالی شرکت انجام نمیشود.
تفاوت مهمی میان عملکرد مطلوب یک بنگاه و مناسببودن قیمت سهام آن برای سرمایهگذاری وجود دارد.
ممکن است شرکتی از نظر رشد فروش، سودآوری، نقدینگی و ساختار بدهی در وضعیت مناسبی قرار داشته باشد، اما قیمت سهام آن در بازار به اندازهای افزایش یافته باشد که بخش قابلتوجهی از انتظارات مثبت آینده را منعکس کند.
در چنین شرایطی، حتی تداوم عملکرد مطلوب شرکت نیز الزاماً به بازدهی مورد انتظار سرمایهگذار منجر نخواهد شد.
در مقابل، ممکن است شرکتی در مقطعی با کاهش سودآوری یا مشکلات عملیاتی مواجه باشد، اما قیمت سهام آن نیز به میزان قابلتوجهی کاهش یافته باشد. در این وضعیت، بررسی امکان بهبود عملکرد و برآورد ارزش شرکت میتواند در ارزیابی فرصت سرمایهگذاری مؤثر باشد.
بنابراین، تحلیل صورتهای مالی باید در کنار بررسی چشمانداز صنعت، شرایط اقتصاد کلان، ریسکهای فعالیت، سیاستهای تقسیم سود و روشهای ارزشگذاری مورد استفاده قرار گیرد.
نسبت قیمت به سود هر سهم (P/E)، نسبت قیمت به ارزش دفتری (P/B) و روش تنزیل جریانهای نقدی از جمله ابزارهایی هستند که میتوانند در کنار تحلیل عملکرد مالی برای ارزیابی ارزش سهام به کار گرفته شوند.
با این حال، هیچیک از این روشها نیز بهتنهایی تضمینکننده بازدهی سرمایهگذاری نیستند و نتایج آنها به مفروضات و شرایط بازار وابسته است.
صورتهای مالی؛ ابزار شناخت شرکت، نه تضمین سود در بورس
صورتهای مالی را میتوان یکی از مهمترین ابزارهای شناخت وضعیت اقتصادی شرکتهای بورسی دانست؛ ابزاری که امکان بررسی سودآوری، ساختار داراییها و بدهیها، جریان نقد و توان تأمین مالی بنگاهها را فراهم میکند.
با این حال، ارزش این اطلاعات تنها در مشاهده ارقام خلاصه نمیشود. سرمایهگذار زمانی میتواند از صورتهای مالی بهره مؤثرتری ببرد که ارتباط میان سود، نقدینگی، بدهی و سرمایهگذاری را شناسایی کند و تغییرات آنها را در طول زمان مورد بررسی قرار دهد.
رشد سود بدون پشتوانه نقدی، افزایش فروش همراه با کاهش حاشیه سود یا توسعه داراییها بدون بهبود متناسب عملکرد عملیاتی، نمونههایی از وضعیتهایی هستند که ضرورت تحلیل همزمان شاخصهای مالی را نشان میدهند.
در مقابل، کاهش مقطعی سود نیز لزوماً به معنای از بین رفتن ظرفیت اقتصادی یک شرکت نیست؛ همانطور که افزایش سود خالص بهتنهایی نمیتواند نشانه قطعی بهبود چشمانداز آن باشد.
در نهایت، صورتهای مالی میتوانند نشان دهند سرمایهگذار با چه شرکتی روبهروست، اما پاسخ به این پرسش که سهام آن شرکت با چه قیمتی ارزش خرید دارد، به مرحله دیگری از تحلیل نیازمند است.
این همان مرزی است که شناخت عملکرد مالی شرکت را از تصمیمگیری برای سرمایهگذاری متمایز میکند؛ مرزی که نادیدهگرفتن آن میتواند حتی در انتخاب سهام شرکتهای سودآور نیز به تصمیمهای پرریسک منجر شود.
از این منظر، صورتهای مالی نه نقشهای با مقصد تضمینشده، بلکه ابزاری برای شناخت دقیقتر مسیر سرمایهگذاری هستند؛ زیرا در بورس، خرید سهام یک شرکت خوب الزاماً به معنای انجام یک سرمایهگذاری خوب نیست.
انتهای پیام